留学の保険は、期間の長さにかかわらず入っておくものです 。学生ビザ(F-1)に連邦の規則で決まった保険の義務はありませんが、米国政府は「保険は学生の責任」と案内し、ハワイでは集中治療室(ICU)に入ると1日1万ドルを超える例も珍しくないからです。
この記事の答え
必要です :F-1 に連邦の規則の加入義務はないものの、米国国土安全保障省は「保険を買うのは学生の責任」と明記し、要るかどうか・費用は学校ごとに違う(Study in the States)医療費は日本の感覚と桁が違う :ICU は1日1万ドル以上、救急車も有料で数百〜千ドル超(外務省 2026年1月)。アメリカの会社の保険の保険料は家族で年 26,993ドルが平均(KFF 2025年)選ぶなら「日本の留学向けの海外旅行保険」が基本 :治療・救援費用の上限は 3,000万円以上、できれば無制限。キャッシュレス診療と日本語のアシスタンスが付くカード付帯の保険は 60〜90日まで :長期の留学の代わりにはならない。限度額も数百万円程度日本の国民健康保険は「帰国後の払い戻し」だけ :日本で同じ治療を受けた場合の額が上限。住民票を抜くと使えない この記事では、F-1 の保険の決まり、ハワイの医療費、日本の保険・カード付帯の保険・アメリカの保険の違い、日本の国民健康保険が使えるかを、米国政府・外務省・自治体の一次ソースをもとに Academia 編集部がまとめます(2026年11月2日時点)。
執筆:Academia 編集部/監修:Yamahi(School Owner, Academia Language School)
本記事をガイドする人
School Owner / Hironori Yamaguchi Yamahi 紹介文 / Introduction
挨拶・プロフィール
学生ビザ(F-1)の学生に、保険の加入義務はありますか? 答えは「連邦の規則には F-1 の保険の義務はない。ただし、要るかどうかは学校が決める 」です。米国国土安全保障省(DHS)の留学生向けサイト Study in the States は、よくある質問(2023年5月25日更新)で次のように答えています。
✔︎ Study in the States の答え(Academia 編集部訳)
「F-1 と M-1 の学生には、米国で学ぶあいだ自分と家族の保険を買う責任がある。通う学校が医療を提供することもあるが、保険の条件と費用は学校ごとに違う。DSO(指定校職員)に、どんな保険の費用がかかるか、どんな選択肢があるかを聞くこと」
学生ビザ(F-1)と交換訪問者ビザ(J-1)の保険の決まり
F-1(語学学校・大学の留学生)
連邦の規則
保険の加入を義務づける条文はない。「保険は学生の責任」「条件と費用は学校ごと」(Study in the States)
誰が確かめるか
学校(DSO)。学校によって、入学の条件にする・学校の保険に入れる・求めない、と分かれる
J-1(交換訪問者)
連邦の規則
22 CFR 62.14 で義務。プログラムの期間中、本人と同行する家族に保険が要る
最低の補償
治療費 1事故・1病気につき 10万ドル以上、遺体の送還 2万5,000ドル、本国への医療搬送 5万ドル、免責は 500ドル以下
誰が確かめるか
受け入れ団体(スポンサー)が、保険の有無を確かめる義務を負う
出典:米国国土安全保障省 Study in the States「Frequently Asked Questions」(2023年5月25日更新)、22 CFR 62.14(Cornell LII)。いずれも2026年11月2日確認
語学学校の F-1 も同じ扱い :大学も語学学校も、F-1 の保険の扱いは学校ごとの決まりです。申し込みの前に「保険の加入は入学の条件か」「学校の保険があるか」「自分で入った保険でよいか」を学校に聞いてください家族(F-2)も忘れずに :Study in the States は「自分と家族の保険」と書いています。親子留学で子どもを連れて行く場合は、F-2 の家族の分も保険に入れます。家族の資格の仕組みは「親子留学のF-1とF-2の手続き 」をご覧くださいAcademia の場合 :学校サイトの「ハワイ移住・ビザのサポートサービス 」で、ご家族のハワイでの医療保険の加入と契約の手続きを手伝っています(1,000ドル。保険の販売はしていません)。入学のときの保険の扱いは、申し込みの前にお問い合わせください
「規則に義務がないなら入らなくていいですか」と聞かれることがありますが、私の答えはいつも「入ってください」です。学校が求めるかどうかより、ハワイで保険なしに病院に行ったときの請求額のほうが問題だからです。
ハワイの医療費は、どのくらいかかりますか? 答えは「救急車で数百〜千ドル超、ICU は1日1万ドル以上。保険がなければ全額が自己負担 」です。外務省の海外安全ホームページは、ハワイについて「病院の治療費、入院費は極めて高額で救急車も有料」とし、渡航前に海外旅行保険に入ることを強く勧めています。
ハワイ・アメリカの医療費と保険料の目安
1万ドル以上
ICU に入った場合の1日の費用
「1日10,000ドル以上かかる例も少なくありません」(外務省)
数百〜千ドル超
救急車の費用
ハワイでは救急車は有料。「状況に応じて数百ドル〜千ドルを超える費用」(外務省)
26,993ドル
会社の保険の年間保険料(家族)
米国の雇用主が提供する保険の平均。1人なら 9,325ドル(KFF 2025年)
数百万円
カード付帯の保険の限度額
外務省は「重篤なケースでは十分に対応できない」と注意
出典:外務省 海外安全ホームページ「ハワイ 安全対策基礎データ」(2026年1月5日更新)、KFF「2025 Employer Health Benefits Survey」(2025年10月22日)、The Queen's Medical Center「Pricing Transparency」(2026年11月2日確認)
請求額は「誰が払うか」で変わります :ホノルルの大きな病院 The Queen’s Medical Center は、定価の一覧(Chargemaster)を公開したうえで「患者の自己負担は病院の定価では決まらず、主に患者の保険会社が病院と契約した料率で決まる」と説明しています。保険に入っていない人は、この契約の恩恵を受けられません地元の人の保険は「会社」が前提 :ハワイ州の Prepaid Health Care Act は、週20時間以上働く従業員に雇用主が保険を提供するよう義務づけています(従業員の負担は給料の 1.5% まで。ハワイ州労働産業関係局)。働いていない留学生は、この仕組みの対象になりません重い病気・けがは数千万円 :外務省は「入院して緊急で手術を行った方の中には数千万円の支払いを求められている方もいます」と書いています。ハワイで暮らす人向けの保険の種類は「ハワイの保険ガイド 」にまとめています
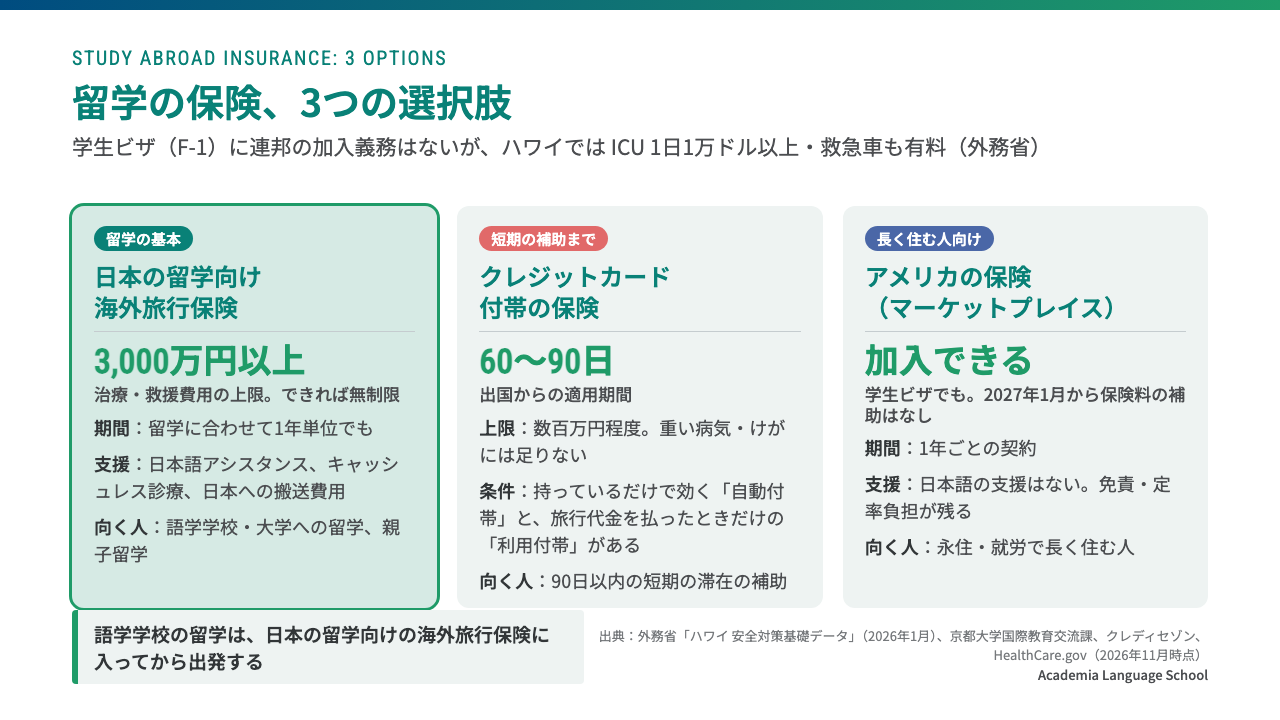
どの保険に入ればよいですか?3つの選択肢 答えは「留学なら、日本の保険会社の留学向けの海外旅行保険が基本。カード付帯は短期の補助、アメリカの保険は長く住む人の選択肢 」です。3つの違いを図と表で整理します。
留学の保険の3つの選択肢。長期の留学は日本の留学向けの海外旅行保険が基本(外務省、セゾンカード、京都大学国際教育交流課、HealthCare.gov をもとに Academia 編集部作成) 留学の保険、3つの選択肢の違い
日本の留学向け海外旅行保険
治療費の上限
大学は「治療・救援費用 3,000万円以上、できれば無制限」を勧める
日本語の支援
日本語のアシスタンス、キャッシュレス診療、日本への搬送費用
クレジットカード付帯の保険
期間
出国から 60〜90日程度まで。長期の留学は対象外
治療費の上限
数百万円程度。重い病気・けがには足りない
日本語の支援
カード会社の窓口。キャッシュレスは一部
アメリカの保険(マーケットプレイス)
治療費の上限
プランによる。自己負担(免責・定率負担)が残る
向く人
永住・就労で長く住む人。学生ビザでも加入はできるが、2027年1月1日から保険料の補助は受けられない
出典:京都大学国際教育交流課「海外旅行保険についての Q&A」、クレディセゾン「クレジットカード付帯の海外旅行保険」(2026年10月1日更新)、HealthCare.gov「Immigration status and the Marketplace」、外務省「ハワイ 安全対策基礎データ」(2026年1月5日更新)。いずれも2026年11月2日確認
日本の留学向けの保険を選ぶ理由 :京都大学の案内は、留学・研究で渡航する学生に「クレジットカード付帯ではなく、大手保険会社の海外旅行保険(治療救援補償額が3千万円以上、できれば無制限)」を求めています。理由は、カード付帯は補償額が低く救援者費用の人数も少ないこと、留学先の学校が指定する保険には日本語の支援・家族が駆けつける費用・日本までの搬送費用が一般に付いていないことですカード付帯の保険の2つの落とし穴 :クレディセゾンの案内では、カード付帯の海外旅行保険の適用期間は「60日〜90日程度」と決まっていて、カードを持っているだけで適用される「自動付帯」と、旅行代金をそのカードで払ったときだけ適用される「利用付帯」があります。期間の長い留学には使えず、短期でも条件を確かめる必要がありますアメリカの保険は「加入できる」が「補助はない」 :HealthCare.gov は、学生ビザを含む非移民の資格の人も保険取引所(マーケットプレイス)の保険に加入できるとしています。ただし法改正により、2027年1月1日からは保険料の補助(premium tax credit)を受けられるのは永住者など一部の資格に限られ、学生ビザの人は「加入はできるが補助はない」区分です学校の保険があるか :学校によっては学生向けの保険を用意しています。Academia では保険の販売はせず、ご家族の医療保険の加入と契約の手続きを手伝っています(上の「サポートサービス」)
学生の方に見ていただくのは、治療費の上限と「キャッシュレスで受診できる病院がホノルルにあるか」の2つです。上限が数百万円の保険だと、入院が長引いたときに差額を自分で払うことになります。キャッシュレスなら、窓口で何千ドルも立て替えずに済みます。保険証券の英語の写しは、スマホにも入れておいてください。
日本の国民健康保険は、留学中も使えますか? 答えは「使えるのは『帰国後の払い戻し』だけで、日本で同じ治療を受けた場合の額が上限。住民票を抜いて国保をやめると、それもない 」です。国民健康保険には「海外療養費」という仕組みがありますが、ハワイの医療費をそのまま払い戻すものではありません。
国民健康保険の「海外療養費」の流れ(東京都港区の案内の例)
1 現地で全額を払う
海外の病院では、まず自分で全額を払う。急な病気・けがで「やむを得ない理由」で受診した場合だけが対象
2 書類をもらう
診療内容明細書(様式A)と領収明細書(様式B)を病院に書いてもらい、領収書とともに原本を保管する
3 日本語訳を付ける
様式A・B と領収書の日本語訳が要る。パスポート(渡航の記録)、マイナンバーの分かるものも
4 帰国後に世帯主が申請
申請は帰国後、療養を受けた日の翌日から2年以内。窓口で受け付ける
5 約3か月後に支給
日本国内で同じ病気を治療した場合の標準額と、実際に払った額の少ないほうを基準に、自己負担分(3割など)を除いて支給
出典:東京都港区「海外療養費」(2026年5月25日更新)。自治体によって書類や窓口が異なる。2026年11月2日確認
上限は「日本の標準額」 :港区の案内では、支給額は「日本国内の医療機関で同様の疾病等について保険給付を受けた場合にかかる標準額と、海外の医療機関で実際に支払った額を比較し、少ないほうの額を基準に算定」されます。ハワイで100万円払っても、日本で同じ治療が10万円なら、戻るのは10万円の7割です。港区も「必要に応じて民間の海外旅行損害保険等にも加入しましょう」と案内しています対象外のもの :治療を目的に海外へ行った場合、帰国後に日本で治療できる場合、臓器移植・不妊治療・美容整形などは対象外です住民票を抜くと国保は終わる :1年以上の留学で住民票を抜く(転出届を出す)と、国民健康保険の資格もなくなり、海外療養費は使えません。住民票を残すか抜くかの判断は「住民票を残す?抜く? 」にまとめています
「日本の健康保険があるから大丈夫」と考えて来られる方が、実は一番心配です。海外療養費は帰国してからの手続きで、しかも日本の金額が上限です。ハワイの病院の窓口で、その場で何千ドルも払えるかどうかは別の話です。長期の方には、留学の期間に合わせた日本の保険に入ってから出発するようお願いしています。
出発前に確かめることは? 答えは「期間・上限・キャッシュレス・持病・家族・学校の決まり・証券の写しの7つ 」です。保険会社のパンフレットを見るときに、この順で確かめてください。
留学の保険を決める前のチェックリスト
✓ 保険の期間が留学の期間を全部カバーしているか 出発から帰国まで。延長の可能性があるなら、現地から延長できる保険か ✓ 治療・救援費用の上限 3,000万円以上、できれば無制限(大学の案内)。「疾病治療」と「傷害治療」の両方を見る ✓ キャッシュレス診療の病院がホノルルにあるか 窓口で立て替えずに受診できるか。提携病院の一覧を確かめる ✓ 持病・歯・妊娠の扱い 既往症は対象外のことがある(外務省)。歯の治療は対象外の保険が多い ✓ 家族(F-2)の分 同行する配偶者・子どもも同じ条件で入れるか。親子留学は子どもの分を忘れずに ✓ 学校の決まり 保険の加入が入学の条件か、学校の保険があるか、自分の保険でよいか(Study in the States「DSO に聞く」) ✓ 証券の英語の写し 病院で保険会社の名前・証券番号・連絡先を聞かれる。紙とスマホの両方に ⚠︎ 保険に入らずに出発するのは避けてください
外務省は、ハワイで入院して緊急手術を受けた人の中に数千万円の支払いを求められた人がいることを紹介し、「十分な補償内容の海外旅行保険に加入することを強くお勧めします」と書いています。保険料は数万円から数十万円で、保険なしの一度の入院の請求額より小さい金額です。危険を伴うスポーツ(サーフィン・ダイビングなど)が対象になるかも、契約の前に保険会社に確かめてください。
まとめ:F-1 に義務はなくても、保険は「入るもの」
F-1 の保険は連邦の規則に義務がなく、学校が決める。米国政府は「保険は学生の責任」「DSO に聞くこと」と案内している。J-1 は規則で最低の補償が決まっている
ハワイの医療費は、救急車で数百〜千ドル超、ICU で1日1万ドル以上。保険がなければ全額が自己負担(外務省 2026年1月)
留学なら、日本の保険会社の留学向けの海外旅行保険が基本。治療・救援費用の上限は 3,000万円以上、できれば無制限。カード付帯は 60〜90日までで限度額も低い
アメリカの保険は学生ビザでも加入できるが、2027年1月1日から保険料の補助はない。長く住む人の選択肢
日本の国民健康保険は帰国後の払い戻しだけで、日本の標準額が上限。住民票を抜くと使えない
「自分の期間と家族の形でどの保険がよいか」「学校での保険の扱い」は、学校サイトの「申込の流れ 」をご覧のうえ、日本語でご相談ください。Academia は保険を販売していませんが、ご家族のハワイでの医療保険の加入と契約の手続きのお手伝いをしています。
出典:米国国土安全保障省 Study in the States「Frequently Asked Questions」(2023年5月25日更新。F-1・M-1 の学生の保険は学生の責任、条件と費用は学校ごと、DSO に相談)、22 CFR 62.14「Insurance」(Cornell LII。J-1 の保険の最低の補償)、HealthCare.gov「Immigration status and the Marketplace」(学生ビザを含む非移民の資格の人の加入、2027年1月1日からの補助の対象の変更)、外務省 海外安全ホームページ「ハワイ 安全対策基礎データ」(2026年1月5日更新。ICU 1日1万ドル以上、救急車の費用、カード付帯の限度額、既往症・危険なスポーツの注意)、KFF「2025 Employer Health Benefits Survey」(2025年10月22日。保険料の平均 1人 9,325ドル・家族 26,993ドル)、ハワイ州労働産業関係局「Prepaid Health Care」(週20時間以上の従業員、従業員の負担 1.5% まで)、The Queen’s Medical Center「Pricing Transparency」(定価の一覧は2024年7月1日時点、自己負担は保険の契約料率で決まる)、東京都港区「海外療養費」(2026年5月25日更新。条件・計算・対象外・書類・期限2年・約3か月)、クレディセゾン「クレジットカード付帯の海外旅行保険」(2026年10月1日更新。適用期間 60〜90日程度、自動付帯と利用付帯)、京都大学国際教育交流課「海外旅行保険についての Q&A」(治療・救援補償額 3千万円以上、できれば無制限、学内保険に付かない支援)、学校サイト「ハワイ移住・ビザのサポートサービス」(医療保険の加入の手伝い 1,000ドル)。いずれも2026年11月2日確認。この記事は2026年11月2日時点の一般の説明で、保険の勧誘ではありません。補償の内容と条件は保険会社の約款で確かめてください。学校の保険の決まりは学校ごとに違うので、申し込みの前に学校に確かめてください。
ABOUT ME
日本語でお気軽にお問い合わせください。学生ビザの取得やハワイへの移住相談、お子さんの受験相談なども可能です。
お問い合わせは
こちら から。